X is eigenaar van een auto. Omdat de auto voor langere tijd bij een garagebedrijf stond, heeft X in augustus 2023 het kenteken bij de RDW geschorst.
Berichten
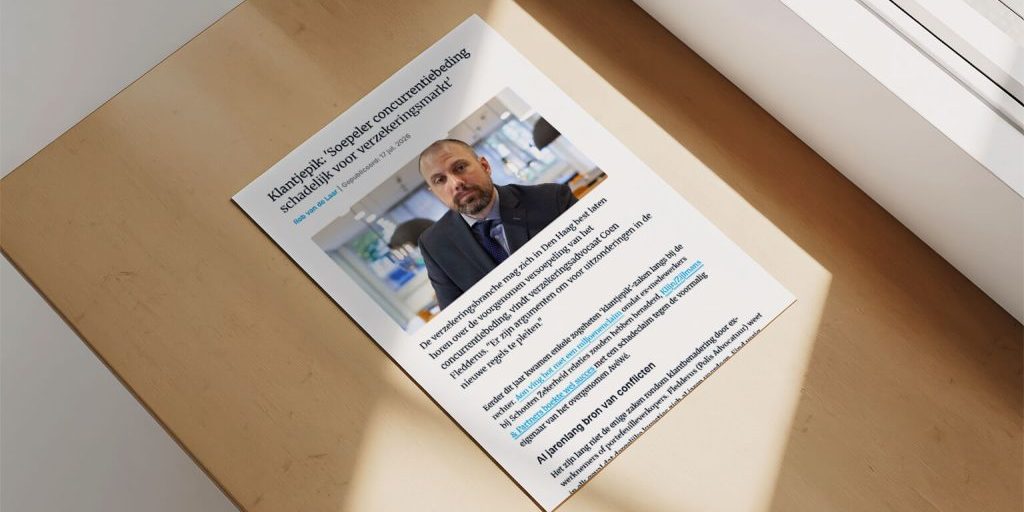
Klantjepik: ‘Soepeler concurrentiebeding schadelijk voor verzekeringsmarkt’
De verzekeringsbranche mag zich in Den Haag best laten horen over de voorgenomen versoepeling van het concurrentiebeding, vindt verzekeringsadvocaat Coen Fledderus.
Adviseur moet klant wijzen op preventieve maatregelen die voor dekking vereist zijn
De assurantietussenpersoon die adviseert over het sluiten van bedrijfsverzekeringen zal bij zijn advies ook moeten inventariseren welke risico’s zich in de onderneming kunnen verwezenlijken en welke voorwaarden de gewenste dekkingen daaraan stellen.
Polisvoorwaarden en de zorgplicht van de adviseur
Een recente uitspraak van de rechtbank amsterdam (ecli:nl:rbams:2015:4756) over een overlijdensrisicoverzekering laat het belang zien van duidelijke polisvoorwaarden. Daarnaast leert de uitspraak dat de zorgplicht van de verzekeringsadviseur zijn grenzen kent als de klant onjuiste informatie verstrekt.
Samenwerkingsovereenkomsten doen steeds meer recht aan nieuwe verhoudingen
Nieuwe samenwerkingsoverkomsten passen steeds beter bij de nieuwe tijd, waarin het klantbelang centraal staat en de verhouding aanbieder-adviseur stoelt op gelijkwaardigheid. Maar er is nog wel het een en ander te winnen.
Het indemniteitsbeginsel
De kern van het schadeverzekeringsrecht wordt gevormd door artikel 7:944 BW: een schadeverzekering strekt ertoe om de vermogensschade die een verzekerde zou kunnen leiden te vergoeden. Is die vergoeding onbegrensd? Nee, de wet schrijft in artikel 7:960 BW (het indemniteitsbeginsel) dwingend voor dat een verzekerde niet in een duidelijk voordeliger positie mag komen te verkeren als gevolg van een verzekeringsuitkering. Bij het sluiten van een verzekering is, naast het vaststellen van de verzekerde som, ook van belang welke maatstaf gehanteerd moet worden hoe de te vergoeden schade berekend moet worden (de verzekerde waarde). In dit voorbeeld doet de Hoge Raad uitspraak.
Portefeuillerecht als hinderlijke blokkade bij einde klantrelatie
Wanneer een klant geen zorgplicht wil, maar weigert om de verzekering(en) over te voeren naar een andere intermediair. De bepalingen over het portefeuillerecht, die geschreven zijn ter bescherming van de belangen van de adviseur, vormen in deze situatie een hinderlijke blokkade.
Causaliteit in het verzekeringsrecht
Het is lang niet altijd even duidelijk waardoor schade wordt veroorzaakt. Dat wordt alleen maar moeilijker als de schade wordt voorafgegaan door een keten van gebeurtenissen. De rechter oordeelt dan vaak op basis van gezond verstand wat de dominante oorzaak is geweest. Maar begrijpt de verzekerde dat oordeel? Duidelijke voorwaarden kunnen veel discussie voorkomen.
Een (ogenschijnlijk) deskundige klant
Hoe staat het met de zorgplicht van de hypotheekadviseur? Is die onbeperkt? Of draagt de klant zelf ook een stuk eigen verantwoordelijkheid? Die vraag stond centraal in een recente uitspraak van het hof Arnhem-Leeuwarden. De casus was als volgt.
Verkoop vraagt om een prudente aanpak
Er bestaan veel risico’s en misverstanden rondom de (ver)koop van een assurantieportefeuille. In dit artikel staan enkele voorbeelden die als eyeopener kunnen dienen.
De meldingvervalclausule: hoe zit het ook al weer?
In een recente uitspraak heeft het gerechtshof Amsterdam (ECLI:NL:GHAMS:2014:3338) het beroep van de verzekeraar op verval van de uitkeringsplicht aanvaard. De casus was als volgt.
Risico’s bij de overname van een advieskantoor
Welke risico’s loop je als koper bij de overname van een advieskantoor? Wanneer biedt de beroepsaansprakelijkheidsverzekering dekking en wanneer niet? Belangrijk om dit op voorhand goed uit te zoeken.
Mijn expertises
Ik stel de bedrijfsvoering, de klant en het personeel van intermediairs centraal
Bedrijfsovername
-
Due Diligence Onderzoek (DDO)
-
Onderhandelen
-
Contracten opstellen
Geschillen
-
Dekkingsgeschillen
-
Aansprakelijkheidskwesties
-
Aandeelhoudersgeschillen
Financieel toezicht
-
Advies Wft / Bgfo
-
Vergunning
-
Beheerst beloningsbeleid
Contracten
-
Opstellen overeenkomsten
-
Beoordelen (polis) voorwaarden
-
Herschrijven voorwaarden op B1-niveau
-
Gespecialiseerd
in de financiële branche
-
Advies en begeleiding
bij aan- of verkoop van een assurantieportefeuille
-
Specifiek
gericht op het intermediair
-
Klankbord en adviseur
bij geschillen tussen diverse partijen