X is eigenaar van een auto. Omdat de auto voor langere tijd bij een garagebedrijf stond, heeft X in augustus 2023 het kenteken bij de RDW geschorst.
Berichten
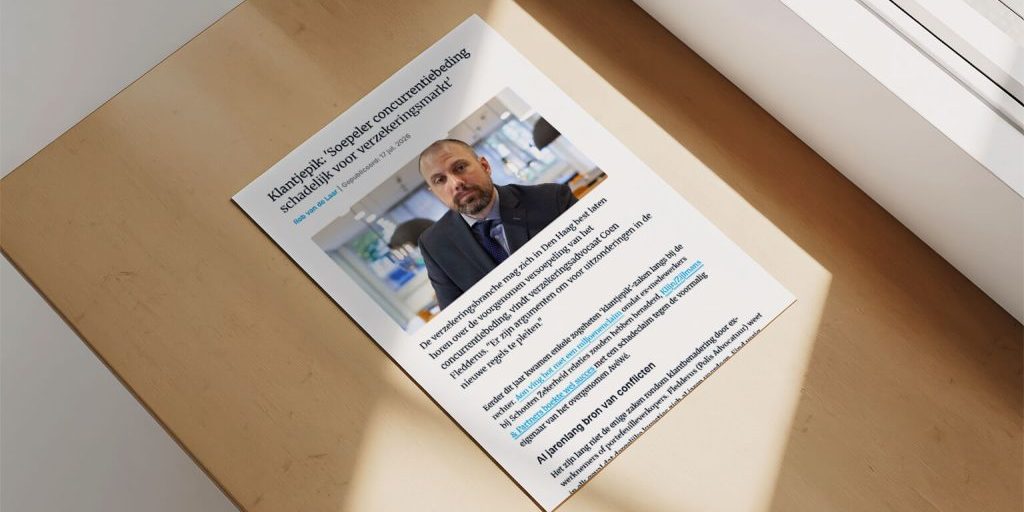
Klantjepik: ‘Soepeler concurrentiebeding schadelijk voor verzekeringsmarkt’
De verzekeringsbranche mag zich in Den Haag best laten horen over de voorgenomen versoepeling van het concurrentiebeding, vindt verzekeringsadvocaat Coen Fledderus.
Adviseur moet klant wijzen op preventieve maatregelen die voor dekking vereist zijn
De assurantietussenpersoon die adviseert over het sluiten van bedrijfsverzekeringen zal bij zijn advies ook moeten inventariseren welke risico’s zich in de onderneming kunnen verwezenlijken en welke voorwaarden de gewenste dekkingen daaraan stellen.
De waarheidsplicht in een gerechtelijke procedure
Een procespartij die met de waarheid een loopje neemt, overtreedt een belangrijke regel van het procesrecht, namelijk de verplichting om de feiten naar waarheid naar voren te brengen. In een recente uitspraak van het gerechtshof te Amsterdam (ECLI:NL:GHAMS:2019:3879) wordt geïllustreerd hoe de rechter omgaat met een partij die zijn waarheidsplicht schendt.
Ook zorgplicht over verzekeringen die niet tot portefeuille behoren?
Een belangrijke taak van de adviseur is om de belangen van de tot zijn portefeuille behorende verzekeringen van zijn klanten te bewaken. Of de zorgplicht van de adviseur zich ook uitstrekt tot de verzekeringen van zijn klant die niet tot zijn portefeuille behoren, was een vraag die werd voorgelegd aan de rechtbank Noord-Holland. De casus was als volgt.
am:consult: Adviseur komt niet weg met ‘ORV besproken, vinkje in advies, klant wil niet’
Na uitspraken van het Kifid worden diverse vragen over nazorg bij overlijdensrisicoverzekeringen voorgelegd aan het panel, waaronder Coen Fledderus, van dit am:consult.
Plicht om hiaatdekking te adviseren na doorstart onderneming?
In deze zaak die in eerste aanleg was voorgelegd aan de rechtbank Den Bosch en nadien aan het gerechtshof te aldaar, speelt de vraag of de Rabobank moet opdraaien voor de schade als gevolg van het ontbreken van verzekeringsdekking. De casus was als volgt.
Heeft adviseur voldoende gedaan om onderverzekering te voorkomen?
Één van de kernprestaties van de adviseur is om te voorkomen dat de klant geconfronteerd wordt met een verzekeraar die een beroep doet op onderverzekering. In deze zaak die in eerste aanleg was voorgelegd aan de rechtbank Amsterdam en nadien aan het gerechtshof te aldaar, speelt de vraag of de adviseur moet opdraaien voor de schade als gevolg van de onderverzekering. De casus was als volgt.
Hoe beïnvloedt verzwijging de uitkeringsplicht bij AOV?
Bij het aangaan van een verzekeringsovereenkomst rust er op de aspirant-verzekeringnemer de taak om aan de verzekeraar de benodigde informatie te verstrekken. Welke informatie dat is, volgt doorgaans uit het door de verzekeraar verstrekte vragenformulier. Het is dan aan de aspirant-verzekeringnemer om die vragen naar waarheid te beantwoorden. Doet hij dat niet, dan kan dat verschillende gevolgen hebben voor de uitkeringsplicht van de verzekeraar.
Eigenaar B&B krijgt toch schade vergoed na brand
In 2013 brandde een monumentale boerderij af. De totale schade bedroeg ruim een miljoen euro. ASR vergoedde slechts 380.000 euro van de schade. De adviseur schikte voor een bedrag van 187.500 euro in verband met het feit dat het pand fors onderverzekerd was. Voor het restant was de installateur aansprakelijk, omdat de brand ontstond in een volgens hem goed onderhouden houtkachel. Robin van Beem stond de eigenaar van de afgebrande boerderij bij.
Rechtbank oordeelt: ASR mag voorwaarden autoverzekering Carmeleon niet eenzijdig wijzigen
ASR wilde de voorwaarden van de autoverzekering die Carmeleon aanbiedt in ongunstige zin wijzigen tijdens de looptijd van het contract. De kortgedingrechter in Den Bosch bepaalde dat dat pas is toegestaan wanneer een nieuwe contractperiode zou ingaan. Een goed voorbeeld dat je niet zomaar een tussentijdse wijziging van een verzekeraar hoeft te accepteren. Carmeleon schakelde met succes Polis Advocaten in.
Is de en-bloc clausule voor Yarden een reddingsboei?
De problemen waar uitvaartverzekeraar Yarden mee te kampen heeft, hebben er kennelijk toe geleid dat Yarden een noodgreep heeft moeten toepassen. Samengevat komt het er op neer dat Yarden kostenstijgingen in de toekomst voor rekening van de nabestaanden laat. Kan Yarden dit zomaar doen? Om die vraag te beantwoorden is het nodig om te schetsen hoe de noodgreep van Yarden vanuit verzekeringsrechtelijk oogpunt geduid moet worden.
Moet ik premieontwikkelingen werkelijk bewaken in het kader van de nazorg?
Naar aanleiding van een vraag aan het VVP Ondernemerspanel geeft Robin van Beem antwoord op de vraag: Moet ik premieontwikkelingen werkelijk bewaken in het kader van nazorg? Wat u tijdens de looptijd van een verzekering moet doen voor de klant, hangt namelijk af van de afspraken die u daarover heeft gemaakt.
Jurisprudentie zorgplicht: Mag de tussenpersoon het aanvraagformulier zelf invullen?
Op de redelijk handelend en redelijk bekwame tussenpersoon rust de plicht om zijn werkzaamheden zorgvuldig en nauwgezet te verrichten. Dit betekent onder meer dat de tussenpersoon bij het invullen van het aanvraagformulier zich goed moet realiseren wat de reikwijdte van de daarop gestelde vragen is en wat de consequenties (kunnen) zijn van de daarop te geven antwoorden. In deze zaak speelt de vraag of de tussenpersoon moet opdraaien voor de gevolgen die het geven van een onjuist antwoord heeft voor de verzekeringsdekking van zijn klant. De casus was als volgt.
Uitleg polisvoorwaarden: staat er echt wat er staat?
De relatie tussen een verzekeraar en de verzekeringnemer wordt beheerst door het polisblad en de van toepassing zijnde polisvoorwaarden. Doorgaans wordt er over de inhoud van de polisvoorwaarden tussen beide partijen niet onderhandeld. Als de verzekeraar nalaat om polisvoorwaarden duidelijk en begrijpelijk te formuleren, dan loopt hij het risico dat de rechter de onduidelijke of onbegrijpelijk polisvoorwaarde zelf gaat uitleggen.
Mijn expertises
Ik stel de bedrijfsvoering, de klant en het personeel van intermediairs centraal
Bedrijfsovername
-
Due Diligence Onderzoek (DDO)
-
Onderhandelen
-
Contracten opstellen
Geschillen
-
Dekkingsgeschillen
-
Aansprakelijkheidskwesties
-
Aandeelhoudersgeschillen
Financieel toezicht
-
Advies Wft / Bgfo
-
Vergunning
-
Beheerst beloningsbeleid
Contracten
-
Opstellen overeenkomsten
-
Beoordelen (polis) voorwaarden
-
Herschrijven voorwaarden op B1-niveau
-
Gespecialiseerd
in de financiële branche
-
Advies en begeleiding
bij aan- of verkoop van een assurantieportefeuille
-
Specifiek
gericht op het intermediair
-
Klankbord en adviseur
bij geschillen tussen diverse partijen