X is eigenaar van een auto. Omdat de auto voor langere tijd bij een garagebedrijf stond, heeft X in augustus 2023 het kenteken bij de RDW geschorst.
Berichten
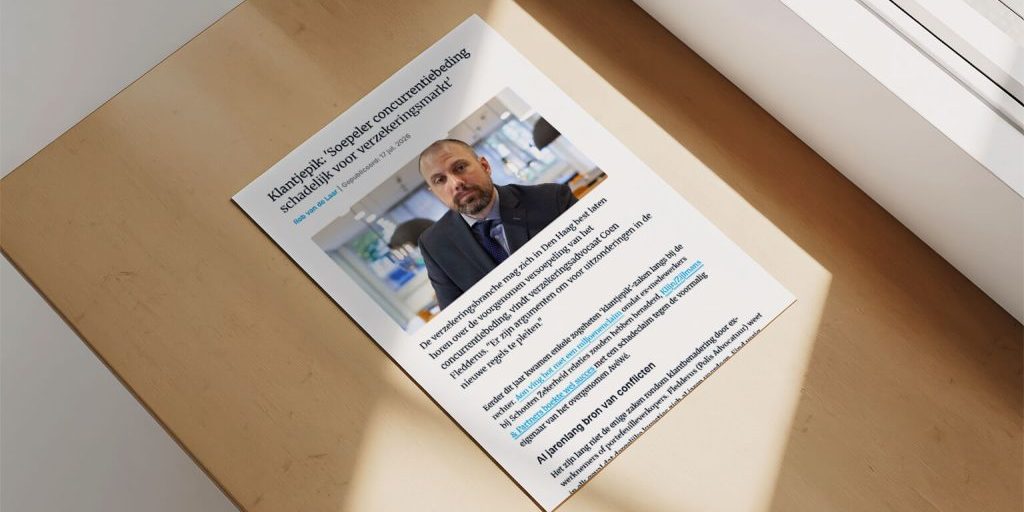
Klantjepik: ‘Soepeler concurrentiebeding schadelijk voor verzekeringsmarkt’
De verzekeringsbranche mag zich in Den Haag best laten horen over de voorgenomen versoepeling van het concurrentiebeding, vindt verzekeringsadvocaat Coen Fledderus.
Adviseur moet klant wijzen op preventieve maatregelen die voor dekking vereist zijn
De assurantietussenpersoon die adviseert over het sluiten van bedrijfsverzekeringen zal bij zijn advies ook moeten inventariseren welke risico’s zich in de onderneming kunnen verwezenlijken en welke voorwaarden de gewenste dekkingen daaraan stellen.
Jurisprudentie zorgplicht: Wat mag van verzekeringnemer zelf worden verwacht?
Een handelaar in exclusieve auto’s (waaronder diverse Chevrolets Corvette) met meerdere bedrijfspanden wordt geconfronteerd met brand in één van die panden. Als gevolg van die brand gaat een deel van de handelsvoorraad auto’s verloren. Wat is de rol van de tussenpersoon? En wat mag van verzekeringnemer zelf worden verwacht?
Beroepsfout van tussenpersoon: causaal verband bepaalt of hij aansprakelijk is voor schade
Het maken van een beroepsfout leidt niet vanzelfsprekend tot aansprakelijkheid van de betreffende beroepsbeoefenaar jegens zijn (voormalige) klant. Het is ook noodzakelijk dat causaal verband tussen de fout en de schade komt vast te staan.
Wie is aansprakelijk voor beroepsfouten na overname van de portefeuille?
Bij de koop en verkoop van een assurantieportefeuille staan diverse rechtsverhoudingen centraal. Uiteraard die tussen de kopende en verkopende partij onderling. Maar ook die tussen koper en verkoper en de betrokken verzekeraars. De derde rechtsverhouding betreft die tussen de koper en verkoper en de tot de portefeuille behorende klanten. Een toelichting naar aanleiding van een uitspraak van Kifid.
Agenda: De Dag van het Topadvies
VVP organiseert op 21 juni voor de derde maal de Dag van het Topadvies. Een bijzonder event, speciaal voor financieel adviseurs, met intermediaire topsprekers en interactieve praktijksessies door onder andere Robin van Beem.
Jurisprudentie zorgplicht: Hoe ver reikt de informatieplicht?
Heeft de financieel adviseur zijn client (X) in voldoende mate ingelicht over de mogelijkheden die een ‘FlexGarant Gouden Handdrukverzekering’ bood voor het zo gunstig mogelijk stallen van de gouden handdruk van X?
FFP webinar: Claimcultuur bij cliënten van financieel planner
Op uitnodiging van NIBE SVV heeft Robin van Beem op 7 maart 2017 een FFP Kennis & Actualiteit webinar gegeven met als titel: Claimcultuur bij cliënten van financieel planner. Terugkijken kan hier.
Uit de praktijk: Het belang van een goede overeenkomst
Als adviseur adviseert u uw klanten over de risico’s die hij loopt. U bespreekt de gevolgen van arbeidsongeschiktheid, werkloosheid, brand, inbraak enzovoorts en adviseert hem over het afdekken van deze risico’s. Een klant geen brandverzekering laten afsluiten, omdat hij niet rookt en altijd heel voorzichtig is? U denkt er niet aan. Waarom zou u dan wel zo met uw eigen risico’s omgaan?
‘Leg vast dat klant overstapt naar andere tussenpersoon bij beëindiging overeenkomst van opdracht’
Financieel adviseurs doen er verstandig aan om in een overeenkomst van opdracht vast te leggen dat bij beëindiging daarvan de dienstverlening helemaal stopt, ook de nazorg. Als er sprake is van een verzekeringsovereenkomst is het aan te raden om contractueel vast te leggen dat de klant overstapt naar een andere tussenpersoon als de overeenkomst van opdracht wordt beëindigd.
Jurisprudentie zorgplicht: Adviseur moet navraag doen
De centrale vraag in deze procedure is of de adviseur is tekortgeschoten in de op hem rustende zorgplicht door niet zelf navraag te doen over deze informatie. Het hof oordeelde in dit geval dat de adviseur zich meer had moeten verdiepen in de verstrekte gegevens.
De verplichting tot nazorg: mij een zorg?
In dit artikel bespreekt Coen Fledderus wat de kaders zijn van de wettelijke en contractuele ‘nazorg’ en of het daarbij verschil uitmaakt of je adviseert in verzekeringen of in andere financiële producten, zoals hypotheken. Verder staat hij stil bij de vraag of de relatie tussen een financieel adviseur en een klant volledig verbroken kan worden, wanneer de klant niet voor nazorg wil betalen.
Welke partij moet voorkomen dat een klant tussen wal en schip valt?
Het KiFiD heeft geoordeeld over de reikwijdte van de zorgplicht van een financieel adviseur jegens een klant die met zijn inboedelverzekering tussen wal en schip viel. De oude inboedelverzekering was opgezegd en een nieuwe was uiteindelijk niet gesloten. De klant liet zich zowel door zijn assurantietussenpersoon als door zijn bank bedienen. Wie van beide partijen diende te waken voor de belangen van de klant?
Uit de praktijk: Algemene voorwaarden
Serieus? Algemene voorwaarden? Dat is toch gewoon een standaard document? Waarvan de tekst van het internet of een “collega” is gekopieerd en een beetje eigen is gemaakt? Hup op de website en klaar. Toch? Helaas, zo eenvoudig werkt het niet blijkt uit de praktijk.
Mijn expertises
Ik stel de bedrijfsvoering, de klant en het personeel van intermediairs centraal
Bedrijfsovername
-
Due Diligence Onderzoek (DDO)
-
Onderhandelen
-
Contracten opstellen
Geschillen
-
Dekkingsgeschillen
-
Aansprakelijkheidskwesties
-
Aandeelhoudersgeschillen
Financieel toezicht
-
Advies Wft / Bgfo
-
Vergunning
-
Beheerst beloningsbeleid
Contracten
-
Opstellen overeenkomsten
-
Beoordelen (polis) voorwaarden
-
Herschrijven voorwaarden op B1-niveau
-
Gespecialiseerd
in de financiële branche
-
Advies en begeleiding
bij aan- of verkoop van een assurantieportefeuille
-
Specifiek
gericht op het intermediair
-
Klankbord en adviseur
bij geschillen tussen diverse partijen