X is eigenaar van een auto. Omdat de auto voor langere tijd bij een garagebedrijf stond, heeft X in augustus 2023 het kenteken bij de RDW geschorst.
Berichten
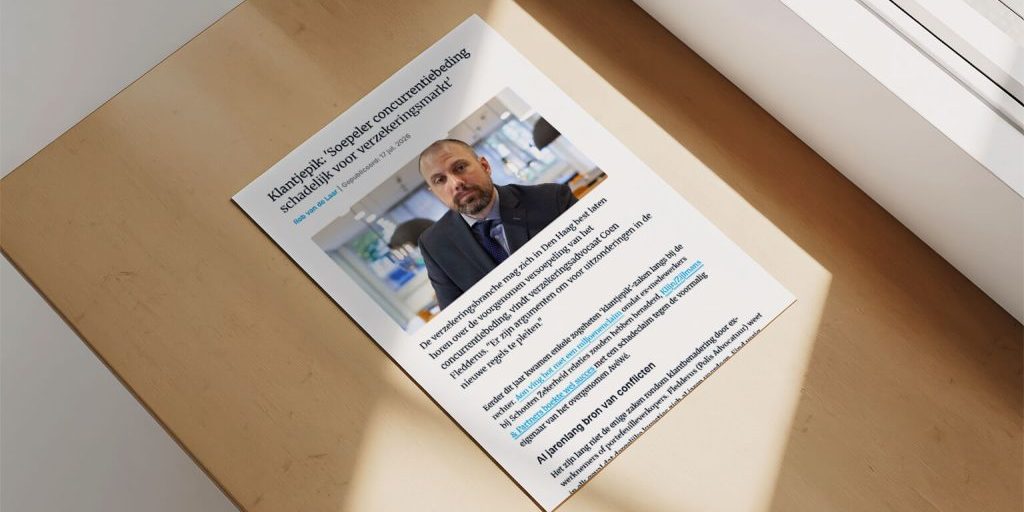
Klantjepik: ‘Soepeler concurrentiebeding schadelijk voor verzekeringsmarkt’
De verzekeringsbranche mag zich in Den Haag best laten horen over de voorgenomen versoepeling van het concurrentiebeding, vindt verzekeringsadvocaat Coen Fledderus.
Adviseur moet klant wijzen op preventieve maatregelen die voor dekking vereist zijn
De assurantietussenpersoon die adviseert over het sluiten van bedrijfsverzekeringen zal bij zijn advies ook moeten inventariseren welke risico’s zich in de onderneming kunnen verwezenlijken en welke voorwaarden de gewenste dekkingen daaraan stellen.
Column compliance: Maak niet op voorhand keuzes
Als adviseur hoort u altijd een volledig plaatje aan de klant te laten zien. Op basis van het, na een diepgaande inventarisatie en door u opgestelde klantprofiel. Maak niet op voorhand keuzes voor een klant. Als u een onderdeel niet in uw analyse en advies meeneemt, hoe kan de klant dan een goede keuze maken?
Jurisprudentie zorgplicht: Blind varen op door klant aangeleverde gegevens?
Een tussenpersoon mag in beginsel afgaan op de juistheid van de gegevens die hem door zijn klant worden verstrekt. Volgens vaste jurisprudentie op dit gebied hoeft een tussenpersoon niet te controleren of de door de klant gedane mededelingen juist zijn. Maar een tussenpersoon dient wel te allen tijde opmerkzaam te blijven.
Jurisprudentie zorgplicht: Opdracht naar behoren uitgevoerd?
Een assurantietussenpersoon dient zijn dienstverlening in overeenstemming te brengen met de aard en de inhoud van de opdracht en de belangen van de opdrachtgever. Een professionele aspirant-verzekeringnemer zal aan de tussenpersoon dus duidelijk kenbaar moeten maken wat zij van de tussenpersoon verlangt.
De wereld verandert – verslag van Dag van het topadvies
‘De wereld verandert’, luidde de titel van de sessie van Robin van Beem. Wat betekenen die veranderingen voor het aansprakelijkheidsrecht? Van Beem liet zien dat dit nog helemaal niet zo makkelijk vast te stellen is.
Het belang van een goed adviesrapport
Een goed adviesrapport is heel belangrijk. Niet alleen ter bescherming van de klant, niet als “cover your ass” voor de adviseur. Ook voor de adviseur die het onverwacht moet overnemen. Om welke reden dan ook…
Jurisprudentie zorgplicht: Spreekt de aan de klant verstrekte informatie voor zich?
Een assurantietussenpersoon dient zijn klant in staat te stellen om goed geïnformeerd te kunnen beslissen. Of de assurantietussenpersoon dat tegenover zijn klant in voldoende mate heeft gedaan, is, zoals gebruikelijk, afhankelijk van de omstandigheden van het geval. De casus was als volgt.
‘10%-uitspraak’ Geschillencommissie was juridisch onjuist en feitelijk overbodig
De Commissie van Beroep van Kifid heeft vorige week de veel besproken ’10%-uitspraak’ van de Geschillencommissie teruggedraaid. De verzekeraar mag de premie op de contractvervaldatum verhogen. De klant moet daarover dan wel voorafgaand duidelijk geïnformeerd worden. Het oordeel van de Commissie van Beroep lijkt mij juist. Een korte toelichting.
Verplichte Wft-diploma’s halen, wiens verantwoordelijkheid is dat?
Een adviseur die na drie jaar nog steeds de ‘verplichte’ Wft-vakdiploma’s niet heeft gehaald. Daar word je als werkgever niet blij van. Maar is dat reden voor ontslag?
Mogen adviseurs studeren in de baas z’n tijd…of niet?
Werkgevers hebben een actieve verplichting om hun medewerkers te helpen bij het halen van hun Wft-diploma’s. Dat zeggen drie kenners, waaronder Coen Fledderus, in reactie op een ontslagzaak waarin de werkgever verlangde dat een adviseur de Wft-studie in eigen tijd deed.
Jurisprudentie zorgplicht: Leidt een beroepsfout altijd tot schadevergoeding?
Een beroepsfout leidt niet altijd tot een schadevergoedingsplicht van de beroepsbeoefenaar. Een belangrijke schakel vormt het causaal verband tussen de gemaakte fout en de geleden schade. De Hoge Raad corrigeert in deze zaak het hof die over het ontbreken van het causaal verband wat al te gemakkelijk oordeelde.
Uit de praktijk: dekkingsgeschil
Met praktijkvoorbeelden probeert Christel van Bommel-Versluijs de financiële wereld en de juridische wereld een stukje dichter bij elkaar te brengen. Dit blog gaat over een adviseur die een stap extra doet voor zijn klant die een behoorlijke schadepost heeft en mijn collega die een creatieve oplossing biedt.
Column – Dat kan toch niet waar zijn…
“Hoe kun je nu een assurantieportefeuille kopen, zonder er goed onderzoek naar te doen?” Sinds ik vijf jaar geleden bij een advocatenkantoor ben gaan werken, leer ik een andere kant van zaken kennen. Due dilligence onderzoek? Ik had er nog nooit van gehoord. Ik dacht altijd dat je pas een advocaat nodig had als je al in de problemen zit.
Mijn expertises
Ik stel de bedrijfsvoering, de klant en het personeel van intermediairs centraal
Bedrijfsovername
-
Due Diligence Onderzoek (DDO)
-
Onderhandelen
-
Contracten opstellen
Geschillen
-
Dekkingsgeschillen
-
Aansprakelijkheidskwesties
-
Aandeelhoudersgeschillen
Financieel toezicht
-
Advies Wft / Bgfo
-
Vergunning
-
Beheerst beloningsbeleid
Contracten
-
Opstellen overeenkomsten
-
Beoordelen (polis) voorwaarden
-
Herschrijven voorwaarden op B1-niveau
-
Gespecialiseerd
in de financiële branche
-
Advies en begeleiding
bij aan- of verkoop van een assurantieportefeuille
-
Specifiek
gericht op het intermediair
-
Klankbord en adviseur
bij geschillen tussen diverse partijen