X is eigenaar van een auto. Omdat de auto voor langere tijd bij een garagebedrijf stond, heeft X in augustus 2023 het kenteken bij de RDW geschorst.
Berichten
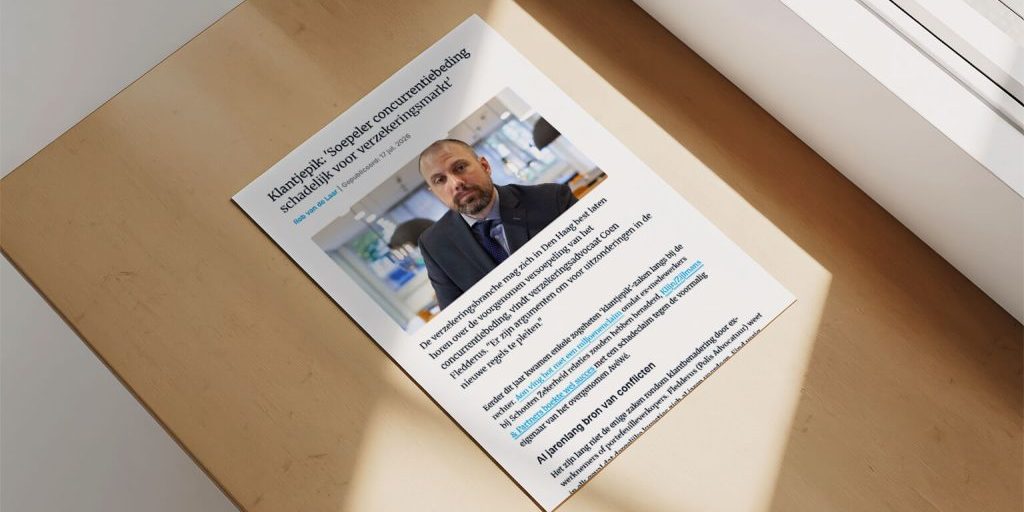
Klantjepik: ‘Soepeler concurrentiebeding schadelijk voor verzekeringsmarkt’
De verzekeringsbranche mag zich in Den Haag best laten horen over de voorgenomen versoepeling van het concurrentiebeding, vindt verzekeringsadvocaat Coen Fledderus.
Adviseur moet klant wijzen op preventieve maatregelen die voor dekking vereist zijn
De assurantietussenpersoon die adviseert over het sluiten van bedrijfsverzekeringen zal bij zijn advies ook moeten inventariseren welke risico’s zich in de onderneming kunnen verwezenlijken en welke voorwaarden de gewenste dekkingen daaraan stellen.
Ongeloofwaardige wijziging van eerder afgelegde verklaring brengt verzekerde van de regen in de drup
X is met zijn partner op vakantie in Italië. In de periode van 7 tot 10 september 2021 werd ook Rome aangedaan. In de ochtend van 10 september constateert X dat er is ingebroken in hun auto die geparkeerd stond bij het hotel waar zij die nacht verbleven. Uit de kofferbak van de auto zijn […]
Het door verzekerde zelf laten openstaan van de kraan is een plotseling en onvoorzien schadevoorval
In de straat van de woning van X doet zich op enig moment ’s avonds een breuk in de waterleiding voor. Via de buurtapp wordt X hierop geattendeerd en wordt aangekondigd dat het water zou worden afgesloten. X poogt kort hierop nog een glas water te tappen. Tevergeefs, omdat de druk al van de leiding […]
In welke hoedanigheid kan een verzekerde rechten aan de polis ontlenen?
Of de verzekeringnemer rechten kan ontlenen aan de verzekeringsovereenkomst hangt mede af van of de daadwerkelijke hoedanigheid van de verzekeringnemer wel aansluit bij de op het polisblad vermelde verzekerde hoedanigheid of verzekerde activiteit. Als dit niet het geval is, kan dit voor een verzekeringnemer verstrekkende gevolgen hebben.
Gevolgen van het opmaken van een valse factuur
X stelt dat haar pruik tijdens het bereiden van het avondeten vlam heeft gevat. Ze claimt bij haar inboedelverzekeraar de kosten van de pruik. Ter onderbouwing hiervan stuurt X een valse factuur van een pruikenwinkel. Gevolgen: verlies van dekking, registratie én betalen van onderzoekskosten.
Onvoldoende voorzorgsmaatregelen: geen dekking
In september 2021 was X een weekend weggeweest. Bij terugkomst op maandagochtend constateerde X dat er was ingebroken. X claimt de schade bij zijn inboedelverzekeraar. Maar die wijst de claim af in verband met onvoldoende voorzorgsmaatregelen.
Adviseur moet weten wat zakelijke klanten doen
Van de adviseur mag ten minste verwacht worden dat hij zich de moeite getroost om zich te verdiepen in de ondernemingsactiviteiten van zijn zakelijke klanten. Bij onvoldoende zicht daarop kan het namelijk voorkomen dat de adviseur de plank misslaat door de reikwijdte van de verzekeringen niet in overeenstemming te brengen met de risico’s die zijn klant loopt. De casus was als volgt.
Adviseur moet de klant behoeden voor onderverzekering
In deze zaak staat de vraag centraal of de adviseur verantwoordelijk gehouden kan worden voor de onderverzekering van zijn klant. De casus was als volgt.
Bagage gestolen uit een voor vakantie gereedstaande auto
Door X wordt de bagage de avond van tevoren in de (gehuurde) auto gepakt. Door X wordt die ochtend echter ontdekt dat er is ingebroken in de auto en dat de bagage is gestolen. X doet daarop een beroep op zijn doorlopende reisverzekering die via ASR loopt.
Schade aan schuur door constructiefout
Is de oorzaak van de schade aan de schuur veroorzaakt door een storm? Of is er sprake van een constructiefout? En is er dan dekking? Kifid doet uitspraak.
Auto op andere naam zetten leidt tot afwijzing claim
Na een tweede aanrijding in korte tijd, constateerde verzekeraar dat het kenteken van de auto kort na de ingangsdatum van de verzekering in april 2020 op een andere naam was gezet en wijst de claim af. Kifid oordeelt of dit terecht is.
Aantonen bezit en diefstal gouden ketting
Volgens verzekeraar heeft klant geen bewijs geleverd van de inbraak en eigendom van de ketting. Hoe oordeelt het Kifid hierover?
Niet voldaan aan voorgeschreven alarmeisen voor auto
In deze zaak speelt onder meer de vraag of de adviseur tegenover zijn klant tekort is geschoten in de zorgplicht vanwege het nalaten een waarschuwing te geven voor het voldoen aan de voorgeschreven alarmeisen. De casus was als volgt.
Mijn expertises
Ik stel de bedrijfsvoering, de klant en het personeel van intermediairs centraal
Bedrijfsovername
-
Due Diligence Onderzoek (DDO)
-
Onderhandelen
-
Contracten opstellen
Geschillen
-
Dekkingsgeschillen
-
Aansprakelijkheidskwesties
-
Aandeelhoudersgeschillen
Financieel toezicht
-
Advies Wft / Bgfo
-
Vergunning
-
Beheerst beloningsbeleid
Contracten
-
Opstellen overeenkomsten
-
Beoordelen (polis) voorwaarden
-
Herschrijven voorwaarden op B1-niveau
-
Gespecialiseerd
in de financiële branche
-
Advies en begeleiding
bij aan- of verkoop van een assurantieportefeuille
-
Specifiek
gericht op het intermediair
-
Klankbord en adviseur
bij geschillen tussen diverse partijen